自2009年比特币诞生以来,其底层的工作量证明(PoW)机制决定了挖矿本质上是一场算力竞赛。早期,矿工仅凭普通CPU甚至GPU即可轻松获得区块奖励。随着全网算力指数级增长,通用硬件已无法在竞争中获得微薄收益。如今,开采比特币必须要配备专用集成电路(ASIC),这一事实不仅改变了挖矿的参与门槛,更催生了一个高度专业化的货币专用设备制造行业。
从通用到专用:ASIC的必然性
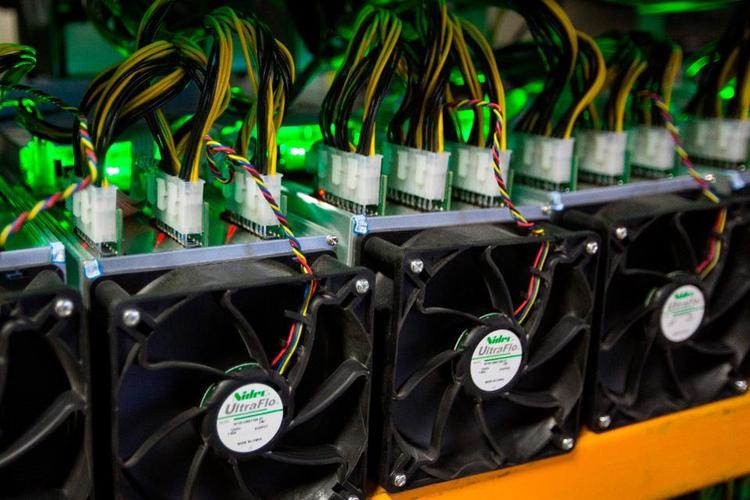
ASIC全称Application-Specific Integrated Circuit(专用集成电路),是专为特定计算任务设计的芯片。在比特币挖矿中,其核心任务是反复执行SHA-256哈希运算。与CPU或GPU相比,ASIC牺牲了通用性,换来了百倍甚至千倍于后者的哈希能效比。换言之,使用一台现代ASIC矿机,其算力可能相当于数万块高端显卡的总和,而功耗仅为后者的一个零头。因此,在当前全网难度下(截至2025年,难度已突破100 T),不使用ASIC的“通用硬矿”方案几乎不可能盈利,甚至无法覆盖电费。
货币专用设备制造:一个独立的产业
正是这种对算力与能效的极致追求,催生了“货币专用设备制造”这一细分行业。所谓货币专用设备,泛指为加密货币网络提供算力、验证交易并获取区块奖励的硬件系统。该行业具有几个鲜明特征:
- 制程尖端化:主流ASIC矿机已采用5nm甚至3nm制程工艺,由台积电、三星等顶级晶圆厂代工,芯片设计难度与研发成本堪比高端手机SoC。
- 垂直整合:头部制造商如比特大陆(蚂蚁矿机)、MicroBT(神马矿机)、Canaan(阿瓦隆)等,不仅设计芯片,还自研固件、电源、散热及整机结构,形成软硬一体的交付能力。
- 快速迭代:为了保持竞争优势,制造商通常每12-18个月推出新一代矿机,算力提升30%-50%,能效比(J/TH)持续下降,目前已低至15 J/TH左右。
- 地缘与供应链博弈:由于芯片制造依赖先进制程,且部分国家出于能源与金融安全考虑限制挖矿,货币专用设备制造呈现出明显的全球化分工与区域化部署并存的特点。
对矿工与生态的影响
对于个体矿工而言,配备ASIC意味着高昂的初始投入(单台矿机数百至数千美元)以及持续的运维成本(散热、噪音、电力)。因此,挖矿已从“人人可参与”演变为资本与能源密集型活动。但这并非全是坏事:专用设备的高能效降低了单位算力的碳排放,使得水电、风电等弃电资源得以利用;ASIC的集中化也带来了对去中心化的讨论——大型矿池和矿场掌握了大部分算力,引发社区对51%攻击风险的担忧。
工具本身并无善恶。ASIC与货币专用设备制造,是市场经济下算力竞争的自然演化结果。随着以太坊转向权益证明(PoS)以及更多绿色挖矿技术的发展,比特币ASIC仍将继续存在,并于芯片工艺、液冷散热、家庭静音化等方向持续演进。对于仍想“开采比特币”的参与者来说,购买最新一代ASIC矿机并找到低于0.05美元/度的电力,已是唯一的现实路径。